Raisin: Hoge rentes & Beleggen

- 862.00 Reviews
- 4,4
- Downloads
- 1.000.000+
Onze kijk op Raisin: Hoge rentes & Beleggen van Appgk
Wie spaargeld wil laten werken, komt al snel uit bij twee heel verschillende keuzes: het op een gewone spaarrekening laten staan of zelf allerlei aanbieders en beleggingsmogelijkheden vergelijken. Raisin: Hoge rentes & Beleggen probeert die zoektocht overzichtelijker te maken. Ik zie de app vooral als een toegangspunt voor mensen die hun financiële keuzes bewuster willen organiseren, niet als een vervanging voor een dagelijkse bankapp of persoonlijk beleggingsadvies.
Raisin is een gratis financiële app van Raisin SE. De app is bedoeld voor slim sparen en beleggen, maar hoe geschikt hij voor jou is, hangt vooral af van je doel: wil je geld opzijzetten, mogelijkheden vergelijken of actief je beleggingen beheren? Mijn belangrijkste advies is om vóór je begint te bepalen wanneer je het geld nodig kunt hebben. Dat maakt duidelijker of sparen, beleggen of een combinatie daarvan bij je past.
Begin bij je doel en je tijdshorizon
Maak onderscheid tussen reserve en vermogen voor later
Een praktische eerste stap is je geld in gedachten te verdelen. Een reserve voor onverwachte uitgaven moet doorgaans gemakkelijk beschikbaar blijven; geld dat je langere tijd kunt missen, kun je op een andere manier beoordelen. De app kan helpen om naar spaar- en beleggingsmogelijkheden te kijken, maar de keuze begint bij jouw behoefte aan toegang, zekerheid en risico. Een aantrekkelijk klinkende rente is niet automatisch de beste keuze als je het geld mogelijk snel nodig hebt.
Ik zou daarom niet meteen een bedrag overzetten zodra een aanbod interessant lijkt. Noteer eerst waarvoor het geld bedoeld is en wanneer je het waarschijnlijk nodig hebt. Wie spaart voor een nabije uitgave, heeft andere prioriteiten dan iemand die vermogen voor een veel later moment opbouwt. Bij beleggen is het extra belangrijk om te beseffen dat de waarde kan schommelen; dat maakt een beleggingsoptie niet vanzelf passend voor geld dat binnenkort nodig is.
Vergelijk voorwaarden, niet alleen de opvallendste opbrengst
Bij sparen loont het om verder te kijken dan het eerste percentage dat je ziet. Let bij ieder aanbod op de voorwaarden die voor jouw situatie tellen, zoals de looptijd en de manier waarop je bij je geld kunt. Bij beleggen verschuift de aandacht naar onder meer je risicobereidheid en de periode waarin je het geld kunt laten staan. Ik vind het verstandig om die vragen vooraf op te schrijven, zodat een vergelijking niet onbedoeld verandert in een jacht op het hoogste getal.
Een nuttige werkwijze is om één doel tegelijk te beoordelen. Vergelijk eerst de opties voor een bedrag dat je als spaargeld beschouwt; bekijk pas daarna of een deel voor beleggen bedoeld kan zijn. Zo voorkom je dat twee producten met verschillende functies rechtstreeks met elkaar worden vergeleken. De app is het nuttigst wanneer je hem gebruikt om keuzes te ordenen, niet wanneer je verwacht dat één scherm alle persoonlijke afwegingen voor je maakt.
Waar Raisin in het bijzonder van pas komt
Een gerichte plek voor sparen en beleggen
De kracht van Raisin zit voor mij in de combinatie van sparen en beleggen binnen één financiële omgeving. Dat kan handig zijn als je niet alleen je spaargeld wilt bekijken, maar ook nadenkt over een andere bestemming voor geld dat je langere tijd kunt missen. Je hoeft dan niet elk gesprek over je vermogen meteen te beginnen met een losse spreadsheet of een reeks algemene zoekopdrachten.
Dat betekent niet dat de app automatisch de juiste keuze voor je maakt. Zie hem liever als een hulpmiddel om mogelijkheden te verkennen en daarna de voorwaarden zorgvuldig te lezen. Een aanbod kan aantrekkelijk ogen, maar de relevante vraag blijft of het aansluit op je termijn en behoefte aan toegang. Bij beleggen is het net zo belangrijk om te begrijpen welk risico je neemt als om te weten wat je hoopt te bereiken.
Een realistisch gebruiksmoment: geld dat even kan wachten
Stel dat je maandelijks een bedrag overhoudt nadat de vaste lasten en je gebruikelijke reserve zijn geregeld. In plaats van het ongemerkt op je betaalrekening te laten staan, kun je een rustig moment kiezen om te bekijken welk deel je wilt sparen en welk deel eventueel voor een langere periode beschikbaar kan zijn. Raisin kan in zo’n routine een startpunt zijn: je bekijkt de opties, toetst ze aan je doel en neemt pas daarna een beslissing.
De beste onderdelen van Raisin: Hoge rentes & Beleggen
Waar je rekening mee moet houden bij Raisin: Hoge rentes & Beleggen
Mijn tip is om bij die controle niet alleen naar een mogelijk rendement te kijken, maar ook naar de gevolgen van een wijziging in je plannen. Als je baan, woonlasten of gezinssituatie verandert, kan geld dat eerst lang kon blijven staan ineens nodig zijn. Een kleine periodieke controle van je doelen kan dan nuttiger zijn dan voortdurend wisselen op basis van een nieuw aanbod. Dat houdt de keuze gekoppeld aan je leven in plaats van aan een momentopname.
Voor wie het overzicht belangrijker is dan losse acties
De app past waarschijnlijk goed bij iemand die actief wil nadenken over spaargeld en vermogen, maar liever niet zelf iedere mogelijkheid vanaf nul bij elkaar zoekt. Ook wie nog aan het uitzoeken is of sparen of beleggen beter aansluit, kan baat hebben bij een omgeving waarin beide onderwerpen naast elkaar aan bod komen. De financiële achtergrond van Raisin SE maakt duidelijk wie de aanbieder achter de app is, terwijl je zelf verantwoordelijk blijft voor het beoordelen van een keuze.
De app is bovendien breed toegankelijk: hij heeft PEGI 3 als leeftijdsclassificatie, is sinds 14 juli 2020 beschikbaar en versie 6.0.0 vraagt minimaal Android 10. Dat helpt je vooraf te bepalen of je toestel aan de technische basis voldoet. De app is gratis te downloaden; dat zegt op zichzelf niets over de voorwaarden of eventuele kosten die bij afzonderlijke financiële producten kunnen horen, dus controleer die altijd bij de keuze zelf.
De afweging die bij beleggen niet verdwijnt
Een overzichtelijke app neemt de onzekerheid van beleggen niet weg. Wie een gegarandeerd stabiele waarde verwacht of het moeilijk vindt om tijdelijke dalingen te verdragen, kan beter eerst bij een eenvoudige spaaroplossing blijven en zich rustig verdiepen in de verschillen. Andersom kan iemand die uitsluitend een betaalrekening zoekt, de beleggingskant als onnodige afleiding ervaren. De beste uitkomst is niet per se dat je beide onderdelen gebruikt; soms is de juiste beslissing juist om voorlopig niets te veranderen.
Wil je de volledige review niet lezen?
Daarom zou ik de app niet openen met de vraag: “Wat levert het meest op?” Ik zou beginnen met: “Welk deel van mijn geld kan ik missen, en voor hoe lang?” Dat kleine verschil in aanpak helpt voorkomen dat sparen en beleggen als verwisselbare producten voelen. Het maakt de app ook bruikbaarder voor iemand die voorzichtig begint en zijn financiële keuzes stap voor stap wil afwegen.
Wanneer een andere aanpak beter past
Een gewone bankapp kan genoeg zijn
Als je vooral dagelijkse betalingen wilt doen, je saldo wilt controleren of één vertrouwde rekening wilt gebruiken, is een bankapp waarschijnlijk de directere keuze. Raisin richt zich op sparen en beleggen; wie geen behoefte heeft aan die afweging, hoeft geen extra financiële omgeving toe te voegen. Dat is geen tekortkoming, maar een kwestie van doel. Een gespecialiseerde app is pas nuttig wanneer je de mogelijkheden ook daadwerkelijk wilt onderzoeken.
Screenshots
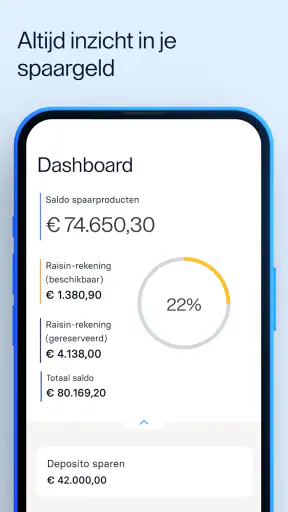
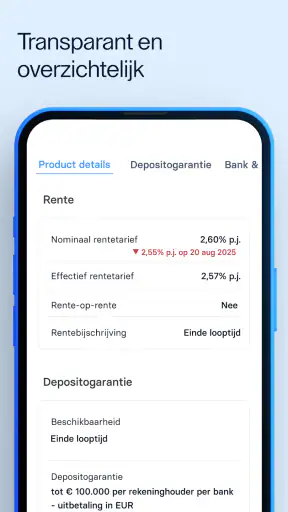
Voor iemand die al een vaste spaaroplossing heeft en tevreden is met de voorwaarden, kan overstappen bovendien weinig opleveren. Vergelijk eerst wat je nu hebt met wat je overweegt, inclusief toegang tot het geld en eventuele praktische voorwaarden. Een nieuw aanbod is niet automatisch beter omdat het op dat moment aantrekkelijker lijkt. Soms weegt gemak zwaarder dan het voordeel van opnieuw regelen.
Een aparte beleggingsdienst kan beter zijn voor actief beheer
Wie veel zelf wil analyseren, transacties nauwgezet wil volgen of al een specifieke beleggingsaanpak gebruikt, kan liever een dienst kiezen die precies op dat werk is ingericht. Raisin is interessant als je sparen en beleggen in samenhang wilt bekijken, maar dat maakt het niet vanzelf de beste werkplek voor iedere actieve belegger. Denk vooraf na over hoeveel controle en detail je nodig hebt. Als je keuze vooral draait om uitgebreid zelfbeheer, moet je beoordelen of de beschikbare omgeving aan die verwachting voldoet voordat je geld verplaatst.
Ook wie persoonlijk advies nodig heeft, moet niet aannemen dat een app de rol van een financieel adviseur overneemt. Bij complexe vragen over grote financiële beslissingen kunnen je omstandigheden meer uitleg vragen dan een algemene vergelijking kan bieden. De app kan een beginpunt zijn om je opties te ordenen, maar bij twijfel over risico, belasting of je financiële situatie is onafhankelijk advies mogelijk passender.
De overstap vraagt aandacht, ook als downloaden eenvoudig is
De technische overstap is maar een klein deel van de beslissing. Je moet ook bepalen welk geld je wilt verplaatsen, controleren welke voorwaarden gelden en bijhouden waar je spaargeld of beleggingen ondergebracht zijn. Maak vóór een wijziging een eenvoudig overzicht van je doelen en bedragen. Dat voorkomt dat je later niet meer weet waarom je een bepaalde keuze maakte of welk deel van je vermogen bedoeld was voor onverwachte kosten.
Ik zou ook niet alles tegelijk aanpassen. Begin met het bedrag en de bestemming waarover je het zekerst bent, en neem pas daarna een volgende beslissing. Zo kun je nagaan of de werkwijze bij je past zonder dat je hele financiële routine op één moment verandert. Voor spaargeld dat je mogelijk snel nodig hebt, is toegankelijkheid een doorslaggevende afweging; voor geld met een lange horizon kan een andere verdeling verdedigbaar zijn, zolang je de risico’s begrijpt.
Raisin heeft volgens de appwinkel gemiddeld een 4,4 uit ongeveer 11 duizend beoordelingen; er zijn ruim 800 geschreven recensies en meer dan 1 miljoen installaties. Dat wijst op een brede gebruikersbasis, maar zegt niet of de app bij jouw doelen past. Ik zou die populariteit dus zien als achtergrondinformatie, niet als vervanging voor het lezen van voorwaarden of het nadenken over je eigen tijdshorizon.
Mijn aanbeveling: gebruik het als hulpmiddel, niet als automatische keuze
Raisin: Hoge rentes & Beleggen is het overwegen waard als je bewust wilt vergelijken hoe je spaargeld en mogelijk een deel van je vermogen kunt inzetten. Het meest overtuigend vind ik de combinatie van die twee onderwerpen en de mogelijkheid om je keuzes rond een concreet doel te organiseren. De praktische winst zit niet alleen in het bekijken van opties, maar vooral in het dwingen van jezelf om na te denken over looptijd, toegang en risico.
Ik zou de app aanbevelen aan spaarders die bereid zijn voorwaarden te vergelijken en aan mensen die rustig willen onderzoeken of beleggen bij hun langere plannen past. Ik zou hem overslaan als je alleen een dagelijkse bankapp zoekt, als je geen behoefte hebt aan nieuwe financiële keuzes of als je verwacht dat de app voor jou beslist. Voor actieve beleggers en mensen met ingewikkelde persoonlijke vragen kan een gespecialiseerdere dienst of persoonlijk advies een betere aanvulling zijn.
Mijn concrete advies is om eerst je reserve apart te houden, vervolgens één spaardoel te kiezen en pas daarna eventuele beleggingsmogelijkheden te beoordelen. Zo voorkom je dat een aantrekkelijk aanbod je oorspronkelijke plan bepaalt. Als je die discipline prettig vindt, kan Raisin een bruikbaar onderdeel van je financiële routine worden. Als je vooral eenvoud en directe toegang zoekt, is het waarschijnlijk verstandiger om bij je bestaande oplossing te blijven.
Veelgestelde vragen over Raisin: Hoge rentes & Beleggen
Wat is Raisin: Hoge rentes & Beleggen precies?
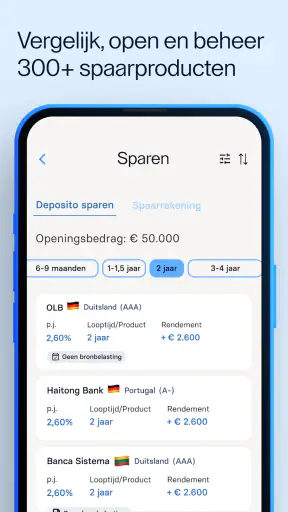
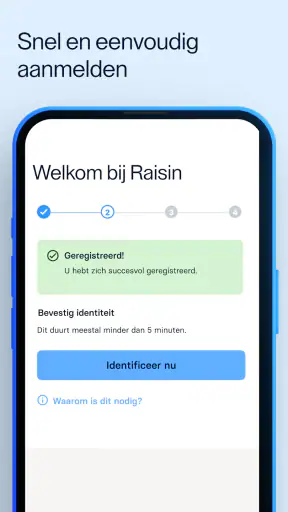
Raisin is een financieel platform waarmee je via één account spaarproducten en, afhankelijk van het beschikbare aanbod, beleggingsmogelijkheden van partnerbanken en andere aanbieders kunt bekijken. De app is bedoeld om rentes, voorwaarden en looptijden naast elkaar te zetten en je aanvragen digitaal te beheren. Het is geen gewone betaalrekening: controleer per product wie de aanbieder is, welke voorwaarden gelden en of het product bij je financiële doelen past.
Is mijn geld bij Raisin beschermd door het depositogarantiestelsel?
Spaargeld bij een aangesloten bank kan onder het wettelijke depositogarantiestelsel vallen, doorgaans tot €100.000 per persoon per bank. De precieze bescherming hangt af van de bank, het land en de rekening waarop je geld staat; Raisin zelf is niet automatisch de bank die je spaargeld aanhoudt. Controleer daarom vóór het openen van een product de informatie over de bank en de toepasselijke garantie. Beleggingen vallen niet onder depositogarantie en kunnen in waarde dalen.
Welke kosten en voorwaarden moet ik controleren voordat ik een rekening open?
De kosten en voorwaarden verschillen per aangeboden product. Let onder meer op de rente, minimale en maximale inleg, looptijd, eventuele opnamebeperkingen, verlenging na afloop en de gevolgen van vroegtijdig opnemen. Bekijk ook of er kosten voor het product of voor aanvullende diensten gelden. De app kan aanbiedingen overzichtelijk presenteren, maar de productinformatie en overeenkomst van de betreffende aanbieder zijn leidend. Controleer die gegevens zorgvuldig voordat je geld overmaakt.
Kan ik mijn geld altijd opnemen wanneer ik dat nodig heb?
Dat hangt af van het product dat je kiest. Een vrij opneembare spaarrekening kan doorgaans meer flexibiliteit bieden, terwijl een termijndeposito je geld voor een afgesproken periode vastzet. Bij sommige producten is tussentijdse opname beperkt, niet mogelijk of afhankelijk van specifieke voorwaarden. Kijk daarom vooraf naar de opzegtermijn, mogelijke rentegevolgen en beschikbaarheid van je geld. Zet geen geld vast dat je mogelijk nodig hebt voor onverwachte uitgaven.
Is Raisin geschikt voor beleggen en hoe veilig is dat?
De app kan naast sparen ook beleggingsproducten of beleggingsmogelijkheden tonen, maar beleggen brengt andere risico’s mee dan sparen. De waarde kan schommelen en je kunt een deel van je inleg of zelfs je volledige inleg verliezen; rendement is niet gegarandeerd. Lees de productdocumentatie, kosten, risico-indicatoren en eventuele voorwaarden voordat je investeert. Raisin is geen vervanging voor persoonlijk financieel advies. Beleg alleen met geld dat je kunt missen en kies een product dat past bij je kennis en risicobereidheid.